Construir uma reserva de emergência fica muito mais simples quando a meta deixa de ser um número abstrato. A Planilha de Reserva de Emergência Grátis do Planilhas Gestão foi criada para transformar seus gastos essenciais em uma meta objetiva, acompanhar cada aporte e mostrar quanto da proteção financeira já foi construída.
O modelo calcula a meta a partir do custo mensal essencial e da quantidade de meses que você deseja cobrir. Depois, registra aportes, rendimentos e eventuais resgates, atualizando o saldo acumulado, o percentual concluído e a quantidade de meses de despesas já protegidos.
O que é uma reserva de emergência?
Reserva de emergência é um valor separado para lidar com imprevistos financeiros sem depender imediatamente de cartão, empréstimo ou venda apressada de investimentos. Ela pode ajudar em situações como perda temporária de renda, despesas médicas inesperadas, reparos urgentes ou outros acontecimentos que afetem o orçamento.
O tamanho adequado não é igual para todas as pessoas. Quem possui renda estável e poucas responsabilidades pode trabalhar com uma meta diferente de quem tem renda variável, dependentes ou despesas essenciais elevadas. Por isso, a planilha permite configurar a quantidade de meses desejada em vez de impor um valor fixo.
O que está incluído na planilha
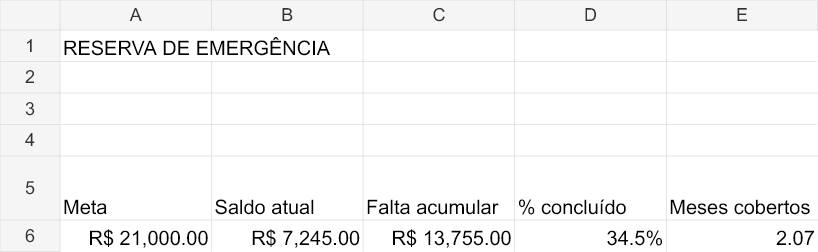
- Dashboard: mostra meta financeira, saldo atual, quanto falta acumular, percentual concluído e meses cobertos.
- Configurações: define custo mensal essencial, meta em meses, saldo inicial e data de início.
- Base de aportes: registra aportes, rendimentos e resgates.
- Saldo acumulado: atualizado automaticamente após cada movimentação.
- Percentual da meta: indica quanto do objetivo já foi alcançado.
- Meses cobertos: converte o saldo em meses de despesas essenciais.
- Exemplos preenchidos: ajudam a entender o funcionamento antes de substituir pelos seus dados.
- Aba de instruções: orienta o primeiro uso.
Como usar a planilha de reserva de emergência
Comece pela aba Configuracoes. Informe quanto você gasta por mês apenas com despesas essenciais. Pense em moradia, alimentação básica, transporte necessário, saúde, contas indispensáveis e outros compromissos que continuariam existindo mesmo durante uma redução de renda.
1. Defina quantos meses deseja cobrir
Escolha uma meta coerente com sua realidade. Se o custo essencial for R$ 3.500 e a meta for seis meses, a planilha calcula uma reserva-alvo de R$ 21.000. Esse número funciona como referência e pode ser atualizado quando sua realidade mudar.
2. Informe o saldo que já possui
Se você já tem dinheiro separado para emergências, registre esse valor como saldo inicial. Assim, o Dashboard começa a partir da situação real e não do zero.
3. Registre cada aporte
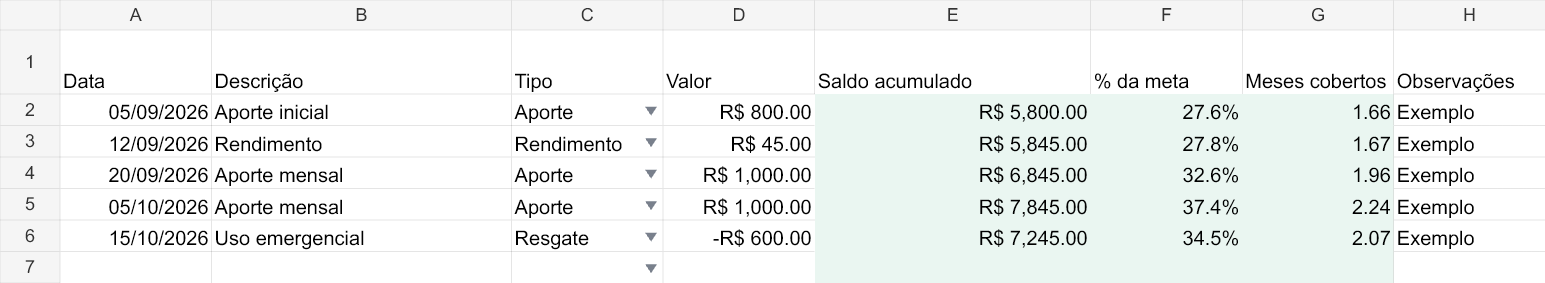
Na aba Aportes, informe data, descrição, tipo e valor. Use valores positivos para novos aportes e rendimentos. A planilha atualiza o saldo acumulado automaticamente.
4. Registre resgates quando necessário
Se a reserva for utilizada em uma emergência, registre o movimento como Resgate e informe o valor negativo. O saldo e os indicadores serão reduzidos, mostrando quanto precisa ser recomposto.
5. Acompanhe o Dashboard
O painel mostra a distância entre o saldo atual e a meta. Ele também converte o valor acumulado em meses cobertos, uma medida fácil de interpretar.
Como acrescentar lançamentos e conferir o saldo
Use a próxima linha vazia de Aportes, preenchendo A:D e H. As colunas E:G calculam saldo acumulado, percentual da meta e meses cobertos até a linha 500. O Dashboard soma todos os valores numéricos de D2:D500 ao saldo inicial; ele não fica limitado aos cinco exemplos.
Aportes e rendimentos usam valores positivos; resgates usam valores negativos. O campo Tipo organiza o registro e não altera o sinal do valor. Texto em D mostra Verifique o valor em E e fica fora da soma. Corrija esse lançamento antes de confiar no resumo.
Registre apenas movimentos efetivamente realizados: não há filtro por data nem projeção de aportes futuros. O saldo inicial não deve ser lançado novamente como aporte. Para ampliar além da linha 500, estenda E:G, formatos e a lista de Tipo, e amplie o intervalo D2:D500 em Dashboard!B6.
Meta é meses desejados vezes custo essencial; saldo é saldo inicial mais os movimentos; falta acumular nunca fica negativa. Percentual acima de 100% indica meta ultrapassada. Custo e meta devem ser positivos: divisões com zero exibem zero e exigem revisão dos parâmetros. A versão entregue possui Dashboard, Aportes, Configuracoes e Instrucoes, sem gráficos ou simulação de rendimentos futuros.
Exemplo prático
No exemplo da planilha, o custo mensal essencial é de R$ 3.500 e a meta é de seis meses. Isso gera um objetivo de R$ 21.000. Com saldo inicial de R$ 5.000 e movimentações de aportes, rendimento e um pequeno resgate, o saldo demonstrativo chega a R$ 7.245.
Esse valor representa aproximadamente 34,5% da meta e cobre pouco mais de dois meses das despesas essenciais cadastradas. Em vez de enxergar apenas que “ainda faltam R$ 13.755”, o usuário consegue perceber que já construiu mais de dois meses de proteção.
Como definir o custo mensal essencial
Um erro comum é usar o gasto total do mês sem separar o que realmente seria necessário durante uma emergência. Lazer, compras eventuais e despesas que poderiam ser temporariamente reduzidas não precisam necessariamente entrar integralmente na base.
Por outro lado, subestimar despesas essenciais deixa a meta artificialmente baixa. Revise extratos e contas dos últimos meses e use uma média realista. Se aluguel, alimentação, saúde e transporte variam, considere uma margem prudente.
Onde guardar a reserva?
A planilha controla a meta e a evolução, mas não determina onde o dinheiro deve ser aplicado. Em geral, uma reserva de emergência exige prioridade para liquidez, segurança e facilidade de acesso. A escolha do produto financeiro deve considerar risco, prazo de resgate, tributação e regras vigentes.
Evite tratar a reserva como capital destinado a buscar retornos elevados. O objetivo principal é estar disponível quando surgir uma necessidade real. Produtos com alta volatilidade ou dificuldade de resgate podem não cumprir bem essa função.
Erros comuns ao montar uma reserva
Usar uma meta genérica: copie menos regras prontas e calcule a partir das suas despesas e estabilidade de renda.
Misturar reserva com dinheiro do mês: separar os valores reduz o risco de gastar sem perceber.
Parar de acompanhar depois de atingir a meta: despesas mudam e a meta precisa ser revisada.
Usar a reserva para gastos previsíveis: IPVA, férias e compras planejadas devem ter provisões próprias quando possível.
Não recompor após um resgate: depois de usar a reserva, inclua a recomposição no planejamento financeiro.
Boas práticas para atingir a meta
- Automatize um aporte logo após receber sua renda.
- Comece com um valor sustentável em vez de uma meta mensal impossível.
- Direcione parte de rendas extras para a reserva.
- Revise o custo essencial pelo menos algumas vezes ao ano.
- Registre resgates para manter o saldo real.
- Evite contar limites de crédito como reserva.
- Mantenha o dinheiro separado de contas usadas no cotidiano.
- Depois de atingir a meta, defina novos objetivos financeiros.
Reserva de emergência e investimentos são a mesma coisa?
Não. A reserva faz parte do planejamento financeiro, mas possui uma função específica: proteção contra imprevistos. Outros investimentos podem ter objetivos de longo prazo, aposentadoria, compra de imóvel ou crescimento patrimonial e, por isso, aceitar características diferentes de risco e liquidez.
Antes de aumentar a exposição a ativos mais voláteis, muitas pessoas preferem construir primeiro uma base de segurança. A sequência ideal depende da situação financeira individual, dívidas existentes, estabilidade de renda e objetivos.
Excel ou Google Planilhas?
O modelo é disponibilizado em Excel (.xlsx) e pode ser utilizado localmente. Também pode ser importado para o Google Planilhas para acesso na nuvem. Depois de qualquer conversão, confira fórmulas e formatação antes de utilizar o arquivo como controle principal.
Perguntas frequentes
Quantos meses devo guardar?
Não existe um número universal. A meta deve considerar estabilidade da renda, despesas essenciais, dependentes e facilidade de recolocação ou geração de renda.
Posso começar com pouco?
Sim. O mais importante é criar consistência. A planilha mostra a evolução mesmo quando os aportes são pequenos.
Devo incluir rendimentos?
Sim, se quiser acompanhar o saldo total real. Registre-os como movimentações positivas.
O que acontece se eu usar parte da reserva?
Registre o resgate como valor negativo. O painel recalcula o saldo, percentual da meta e meses cobertos.
A planilha recomenda investimentos?
Não. Ela é uma ferramenta de planejamento e acompanhamento da meta, não uma recomendação de produto financeiro.
Baixe a planilha de reserva de emergência grátis
O arquivo já está preparado com Dashboard, configurações da meta, base de movimentações, cálculo de saldo, percentual concluído, meses cobertos e exemplos. Substitua os valores demonstrativos pelos seus dados e acompanhe sua evolução de forma objetiva.
Para complementar sua organização, veja também a Planilha de Controle Financeiro Pessoal Grátis, a Planilha de Controle de Cartão de Crédito Grátis e a Planilha de Contas a Pagar e Receber Grátis.
Baixe a planilha grátis
Arquivo em Excel, editável e sem cadastro obrigatório.
Baixar planilha de reserva de emergência grátis ↓