Ter várias dívidas ao mesmo tempo torna difícil responder a uma pergunta básica: qual conta deve receber o próximo real disponível? Sem uma visão consolidada, é comum pagar valores extras de forma dispersa, manter contratos caros por mais tempo ou assumir parcelas que não cabem no orçamento. A Planilha de Controle de Dívidas e Plano de Quitação foi criada para transformar saldos, juros e pagamentos em uma ordem de ação objetiva.
O arquivo reúne todas as obrigações em uma carteira única, alterna a ordem de prioridade entre avalanche e bola de neve destina o valor extra à primeira dívida válida e estima o efeito do próximo pagamento. Também apresenta uma projeção agregada de 18 meses, para que você visualize a redução do saldo e perceba rapidamente quando o plano precisa ser revisto.
Para quem esta planilha é indicada?
A ferramenta atende pessoas e famílias que possuem cartão de crédito, cheque especial, empréstimo pessoal, crediário, financiamento ou outros contratos parcelados. Ela também pode ajudar profissionais de educação financeira a organizar um diagnóstico inicial com seus clientes, desde que os dados sejam conferidos com os documentos oficiais de cada credor.
A planilha é especialmente útil para quem já sabe quanto pode pagar por mês, mas ainda não definiu uma sequência de quitação. Se o orçamento doméstico ainda não está organizado, vale usar primeiro uma planilha de controle financeiro pessoal para conhecer a sobra mensal real antes de assumir um plano.
O que a planilha automatiza
- Consolidação das dívidas: soma saldos, parcelas mínimas e juros estimados do primeiro mês.
- Classificação por estratégia: calcula as prioridades dos métodos avalanche e bola de neve.
- Distribuição do valor extra: concentra o adicional na dívida de maior prioridade, sem retirar os pagamentos mínimos das demais.
- Estimativa de amortização: separa juros e redução do principal no próximo pagamento.
- Alertas práticos: sinaliza juros muito altos e pagamentos insuficientes para cobrir os encargos estimados.
- Projeção de saldo: mostra a evolução agregada em até 18 meses com o pagamento mensal planejado.
Esses cálculos não substituem o demonstrativo do banco ou do credor. Tarifas, seguros, impostos, renegociações e regras específicas podem alterar o resultado real. A função da planilha é apoiar a decisão e o acompanhamento, usando os dados informados pelo usuário.
Entenda as abas do arquivo
Dashboard
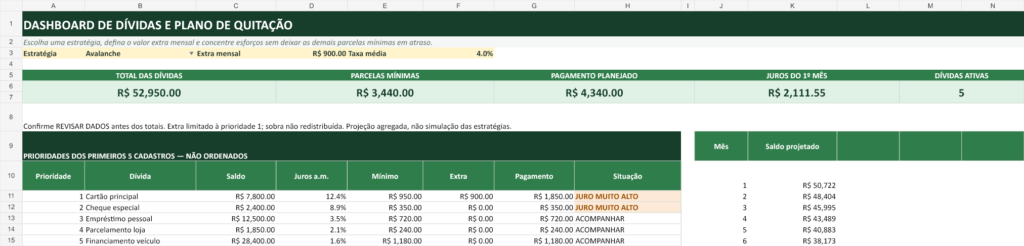
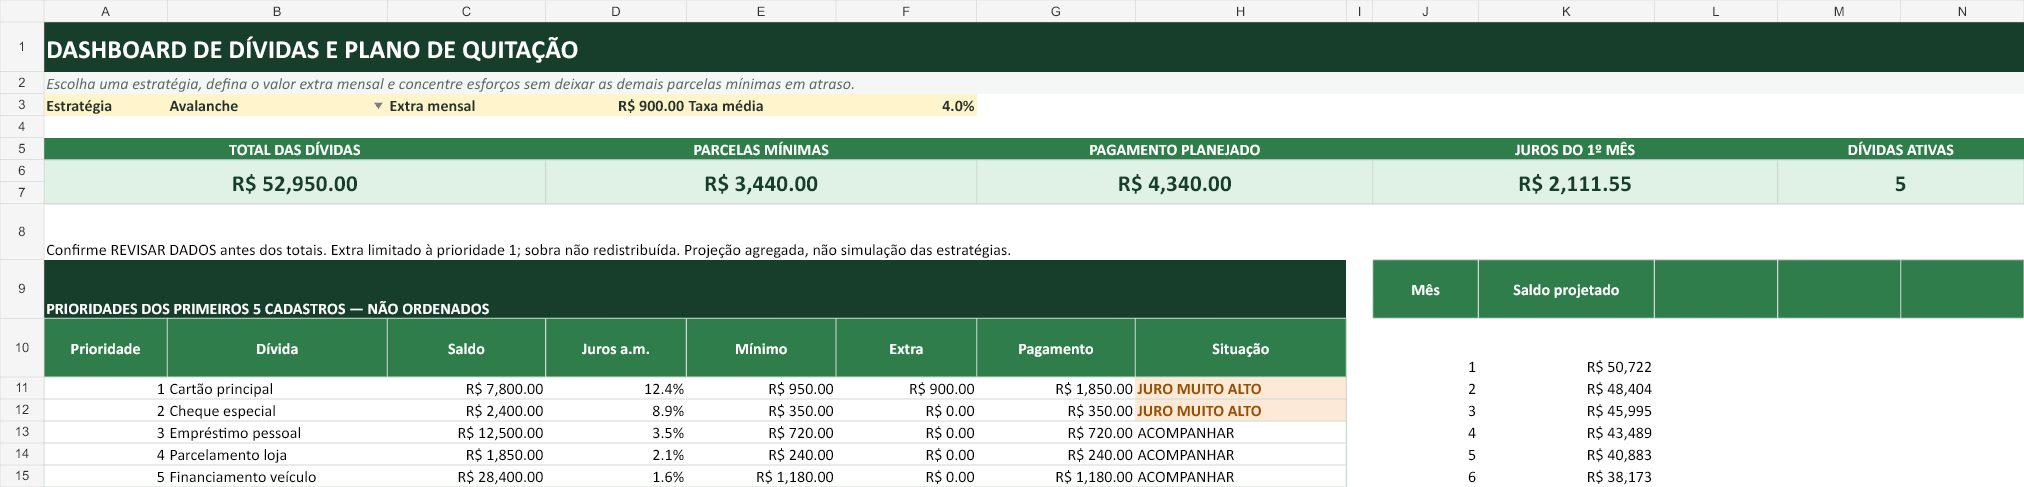
É a primeira tela e concentra as informações decisivas. No topo, você escolhe a estratégia e informa o valor extra mensal. Os cartões exibem o total das dívidas, a soma das parcelas mínimas, o pagamento planejado, os juros estimados do primeiro mês e a quantidade de dívidas ativas. Abaixo aparecem as prioridades e o efeito do próximo pagamento dos primeiros cinco cadastros, na ordem das linhas, e o gráfico de evolução agregada. A tabela não se ordena automaticamente; consulte a coluna J da aba Dívidas para os demais registros.
Dívidas
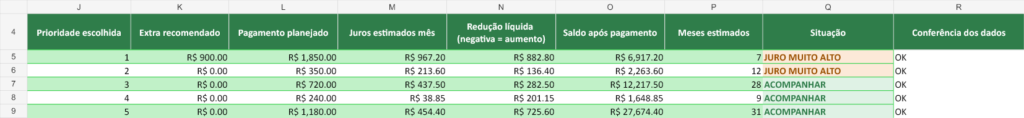
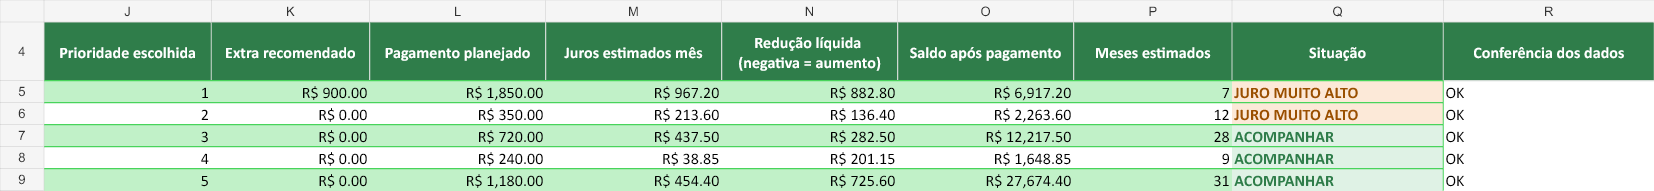
Nesta aba são cadastrados credor, tipo, saldo atual, taxa mensal, parcela mínima e dia de vencimento. As colunas verdes são calculadas automaticamente: prioridades, extra recomendado, pagamento planejado, juros, amortização, saldo após pagamento, meses estimados e situação. As linhas estão preparadas para receber novos registros sem exigir a reconstrução das fórmulas.
Pagamentos
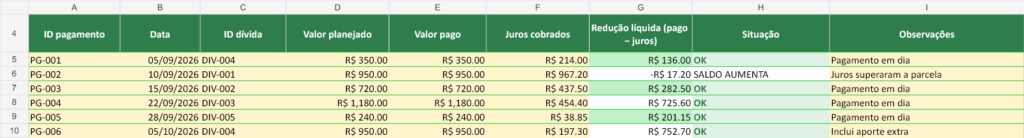
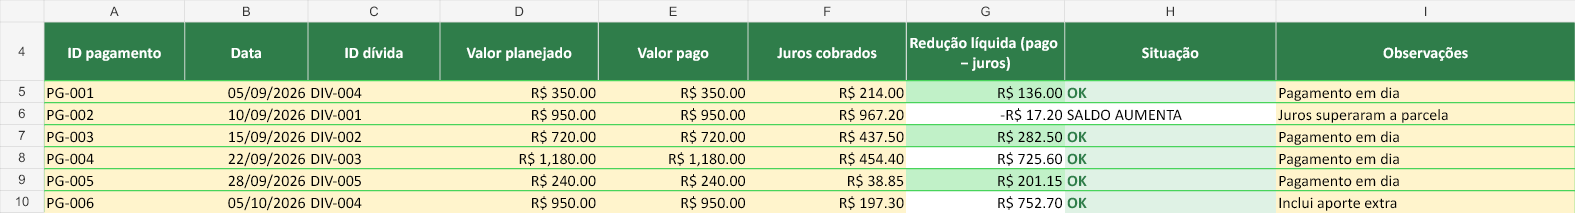
Serve como histórico. Registre a data, a dívida, o valor pago, juros cobrados, amortização efetiva e observações. Esse acompanhamento permite comparar a estimativa da planilha com o resultado real do contrato e atualizar o saldo na aba Dívidas.
Plano de 18 meses
Apresenta mês a mês saldo inicial, juros estimados, pagamento, amortização e saldo final. A projeção usa a taxa média ponderada da carteira e o pagamento mensal atual. Portanto, deve ser interpretada como cenário de planejamento, não como promessa de data exata de quitação.
Listas e Instruções
A aba Listas sustenta os menus de seleção, enquanto Instruções explica a rotina de uso, o significado das cores e os cuidados com taxas e contratos. Assim, uma pessoa comum consegue começar sem treinamento específico.
Como usar a planilha de controle de dívidas
- Abra a aba Dívidas e substitua os exemplos pelos dados atuais de cada contrato.
- Informe a taxa de juros ao mês. Se o documento mostrar apenas taxa anual, solicite ao credor a taxa mensal efetiva ou faça a conversão correta.
- Confira saldo, parcela mínima e vencimento. Não use o limite total do cartão como saldo devedor.
- No Dashboard, escolha Avalanche ou Bola de neve.
- Defina um valor extra mensal que possa ser mantido sem comprometer despesas essenciais.
- Confira qual dívida recebeu o extra recomendado e observe os alertas.
- Após cada pagamento, registre o valor na aba Pagamentos e atualize o saldo com base no extrato do credor.
- Revise o plano sempre que houver renegociação, mudança de taxa, novo gasto ou alteração na renda.
Avalanche ou bola de neve: qual estratégia escolher?
O método avalanche prioriza a maior taxa de juros. Em geral, é a alternativa mais eficiente para reduzir o custo financeiro, pois direciona o dinheiro extra ao contrato que cresce mais rapidamente. As demais dívidas continuam recebendo seus pagamentos mínimos.
O método bola de neve prioriza o menor saldo. Ele pode produzir uma quitação mais rápida logo no início, aumentando a motivação e liberando uma parcela para a próxima dívida. O custo total, porém, pode ser maior se um contrato com taxa elevada permanecer aberto por mais tempo.
A melhor escolha depende do comportamento e das condições de negociação. Quem consegue seguir um plano estritamente financeiro tende a preferir avalanche. Quem precisa de vitórias rápidas para manter a disciplina pode se adaptar melhor à bola de neve. A planilha permite alternar entre as duas opções e comparar a ordem de ataque imediatamente.
Exemplo prático
O arquivo inclui cinco dívidas ilustrativas: cartão principal, cheque especial, empréstimo pessoal, parcelamento de loja e financiamento de veículo. Juntas, elas somam R$ 52.950. As parcelas mínimas totalizam R$ 3.440, e o exemplo adiciona R$ 900 mensais, resultando em pagamento planejado de R$ 4.340.
Com a estratégia avalanche, o cartão principal aparece em primeiro lugar porque possui taxa de 12,4% ao mês. O cheque especial vem em seguida, com 8,9%. A planilha estima R$ 2.111,55 em juros no primeiro mês para toda a carteira e mostra quanto de cada pagamento tende a reduzir o saldo principal.
A projeção agregada chega a saldo zero no 18º mês nas condições do exemplo. Isso não significa que todos os contratos reais terminariam exatamente nessa data: a simulação aplica uma taxa média constante ao saldo consolidado. O usuário deve atualizar valores e validar antecipações diretamente com os credores.
Como interpretar os principais indicadores
Pagamento planejado soma os valores limitados ao saldo mais juros de cada dívida. O extra só vai à prioridade 1; qualquer sobra fica sem redistribuição automática. Ele precisa caber no orçamento mensal. Juros do primeiro mês mostra a pressão financeira aproximada da carteira. Quanto mais próximo o pagamento estiver dos juros, menor será a amortização do principal.
O alerta pagamento insuficiente exige atenção imediata: indica que o valor planejado não cobre sequer os juros estimados daquela dívida. Já o alerta juro muito alto ajuda a identificar contratos que merecem prioridade, renegociação ou troca por crédito mais barato.
O número de meses estimados por dívida é uma referência simplificada baseada no pagamento atual. Use-o para comparar obrigações, não para substituir o cronograma oficial. O gráfico do Dashboard é mais útil como direção: o saldo precisa apresentar uma trajetória consistente de queda.
Erros comuns ao montar um plano de quitação
- Informar a taxa anual como se fosse mensal.
- Ignorar juros rotativos, tarifas e seguros embutidos.
- Direcionar todo o dinheiro a uma dívida e atrasar as parcelas mínimas das outras.
- Continuar fazendo compras no cartão que está sendo quitado.
- Usar uma renda futura incerta para definir o valor extra.
- Não atualizar o saldo depois dos pagamentos.
- Antecipar parcelas sem confirmar se existe desconto ou mudança na ordem de cobrança.
Se grande parte da dívida estiver no cartão, a planilha de controle de cartão de crédito pode complementar o acompanhamento das faturas e compras parceladas.
Boas práticas para manter o plano
Escolha uma data mensal para atualizar o arquivo, de preferência após receber os extratos. Guarde comprovantes, confira divergências e ajuste a taxa quando o contrato mudar. Qualquer renda extraordinária deve ser direcionada conforme uma regra definida previamente, evitando decisões por impulso.
Também é importante não esvaziar totalmente a reserva ao antecipar dívidas, pois uma emergência pode levar ao uso de crédito caro novamente. Uma planilha de reserva de emergência ajuda a equilibrar redução de passivos e proteção financeira.
Excel ou Google Planilhas?
O arquivo entregue é XLSX, com fórmulas, formatos, validações e gráfico. As fórmulas foram retestadas em cópias importadas no Google Planilhas; a conferência no aplicativo Excel e em tela móvel continua pendente. No Google Planilhas, é possível colaborar e acessar pelo celular, mas a importação pode alterar detalhes visuais ou fórmulas. Se optar pela nuvem, faça uma cópia, revise os resultados e mantenha o XLSX original como referência.
Perguntas frequentes
A planilha negocia dívidas automaticamente?
Não. Ela organiza informações e simula prioridades. A negociação de taxa, desconto, prazo ou liquidação deve ser feita diretamente com o credor.
Posso cadastrar dívidas sem juros?
Sim. Informe 0% na taxa mensal. A obrigação continuará entrando no saldo e na classificação por valor.
O que fazer se o pagamento for menor que os juros?
Revise imediatamente o contrato e procure uma alternativa de renegociação. Nessa situação, o saldo pode crescer mesmo com pagamentos mensais.
Posso trocar de estratégia depois?
Sim. A prioridade é recalculada quando você muda a estratégia no Dashboard. Antes de transferir dinheiro, confirme se não há multa ou condição específica para antecipação.
A projeção de 18 meses é exata?
Não. É um cenário indicativo com taxa média ponderada e pagamento constante. Os resultados reais dependem das regras de cada dívida e das atualizações de saldo.
Cálculos revisados e limites do modelo
A versão revisada evita que empates de taxa ou saldo recebam o mesmo extra duas vezes. O desempate usa a ordem das linhas, e somente a prioridade 1 recebe o aporte. O valor é limitado ao necessário para pagar saldo e juros do mês; a sobra não passa automaticamente à próxima dívida. Saldos zero ficam QUITADA e saem dos rankings.
Preencha A:G em Dividas; H:R são automáticas. A coluna R pede REVISAR DADOS para ID duplicado, saldo/taxa/parcela inválidos, extra negativo ou estratégia fora das opções. Confira esses avisos antes de interpretar os totais: registros inválidos ficam fora dos cards. Use taxa mensal, saldo atual e parcela obtidos no documento do credor.
O prazo P considera pagamentos mensais constantes ao fim do mês e juros sobre o saldo restante, conforme a função NPER documentada pela Microsoft. Com juros zero, usa saldo dividido pelo pagamento, arredondado para cima. Não incorpora novos gastos, tarifas, mudanças de taxa ou redistribuição futura do extra. No cartão fictício do exemplo, R$ 7.800, taxa de 12,4% e pagamento constante de R$ 1.850 resultam em 7 meses, sob essas hipóteses; não é prazo contratual garantido.
A redução líquida N pode ser negativa. Se o cartão do exemplo receber apenas R$ 950 e gerar R$ 967,20 em juros, N será −R$ 17,20 e o saldo estimado passará a R$ 7.817,20. O alerta indica PAGAMENTO INSUFICIENTE e o prazo mostra SEM QUITAÇÃO sob pagamento constante. O saldo não fica artificialmente parado.
Na aba Pagamentos, A:F e I são entradas; G:H são automáticas. G é valor pago menos juros cobrados: negativo gera SALDO AUMENTA. O histórico não atualiza o saldo de Dividas sozinho. Concilie cada extrato e atualize o saldo manualmente sem descontar o mesmo pagamento duas vezes.
Plano_18_Meses mantém uma taxa média inicial constante aplicada ao saldo agregado. Ele não simula cada contrato nem compara os custos totais de avalanche e bola de neve. Alterar estratégia modifica prioridades e pode modificar o pagamento planejado quando há limites de saldo; isso não transforma o gráfico em simulação completa dos métodos.
Capacidade: 100 dívidas nas linhas 5:104, 200 pagamentos nas linhas 5:204 e 18 meses de projeção. Para ampliar, copie fórmulas, formatos e validações e atualize os intervalos dos rankings, cards e gráfico. O alerta de taxa de 5% é uma referência ilustrativa da fórmula Q, não um limite oficial.
Comece seu plano de quitação
Baixe a Planilha de Controle de Dívidas e Plano de Quitação, substitua os exemplos por seus dados e compare a ordem de prioridade das estratégias. Em poucos minutos, você terá uma carteira consolidada, uma ordem de ataque e indicadores para acompanhar a redução do saldo com mais clareza.
Veja as capturas da versão entregue em tamanho completo: Dashboard, Dívidas e prazos e Pagamentos.
Baixe a planilha grátis
Arquivo em Excel, editável e sem cadastro obrigatório.
Baixe grátis a planilha de controle de dívidas e monte seu plano de quitação ↓