Planejar a aposentadoria não significa tentar adivinhar o futuro com precisão. Significa transformar uma intenção vaga — “quero parar de trabalhar com tranquilidade” — em números que podem ser acompanhados e revisados. A Planilha de Planejamento de Aposentadoria e Independência Financeira Grátis foi criada para calcular patrimônio-alvo, aporte mensal necessário, idade estimada para atingir a meta e duração da renda futura.
O arquivo trabalha com valores reais, no poder de compra da data da análise. Ele separa retorno nominal, inflação e retorno real, evitando um erro comum: projetar milhões no futuro sem avaliar o que esse dinheiro poderá comprar. A planilha não promete rentabilidade nem recomenda investimentos. Ela organiza premissas para você decidir quanto investir, por quanto tempo e qual renda deseja financiar.
Qual problema esta planilha resolve?
Muitas pessoas acumulam investimentos sem saber se o valor e o aporte atual são suficientes para o objetivo. Outras escolhem uma idade para se aposentar, mas nunca calculam o patrimônio necessário para sustentar a renda desejada. Quando a conta é feita apenas com retorno nominal, a inflação ainda pode criar uma falsa sensação de segurança.
A planilha conecta as principais variáveis do plano: idade atual, idade de aposentadoria, expectativa de vida, renda mensal desejada, outras rendas, taxa de retirada, patrimônio já investido, aporte mensal, retorno e inflação. O resultado responde a três perguntas práticas: quanto preciso acumular, quanto devo aportar por mês e por quanto tempo o patrimônio pode sustentar a renda?
Para quem a planilha é indicada?
O modelo atende pessoas que estão começando a investir, famílias que desejam revisar metas de longo prazo, profissionais autônomos sem aposentadoria corporativa e investidores que querem complementar a renda previdenciária. Também pode ser usado por planejadores e educadores financeiros como ferramenta de conversa, desde que as premissas sejam explicadas e validadas.
O que a planilha automatiza?
- soma do patrimônio atual e dos aportes mensais cadastrados;
- cálculo do retorno real a partir do retorno nominal e da inflação;
- renda mensal que precisa ser financiada pela carteira;
- patrimônio-alvo conforme renda e taxa de retirada;
- patrimônio projetado na idade de aposentadoria;
- aporte mensal necessário para alcançar a meta;
- folga ou déficit entre aporte atual e aporte necessário;
- idade estimada para atingir o patrimônio-alvo;
- projeção mensal de acumulação por até 40 anos;
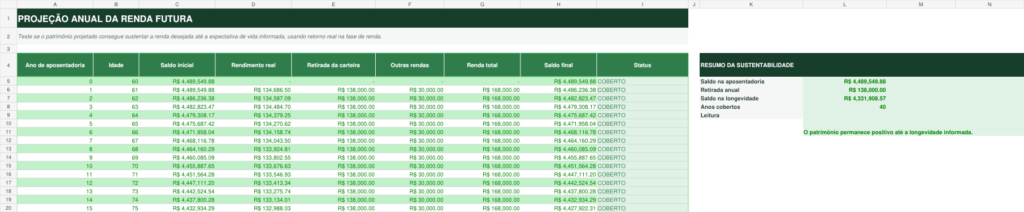
- projeção anual de retiradas e saldo durante a aposentadoria;
- comparação entre cenários Conservador, Base e Otimista;
- matriz de sensibilidade por aporte e retorno real;
- alertas de inconsistência e Dashboard executivo.
Conheça as abas do arquivo
Dashboard
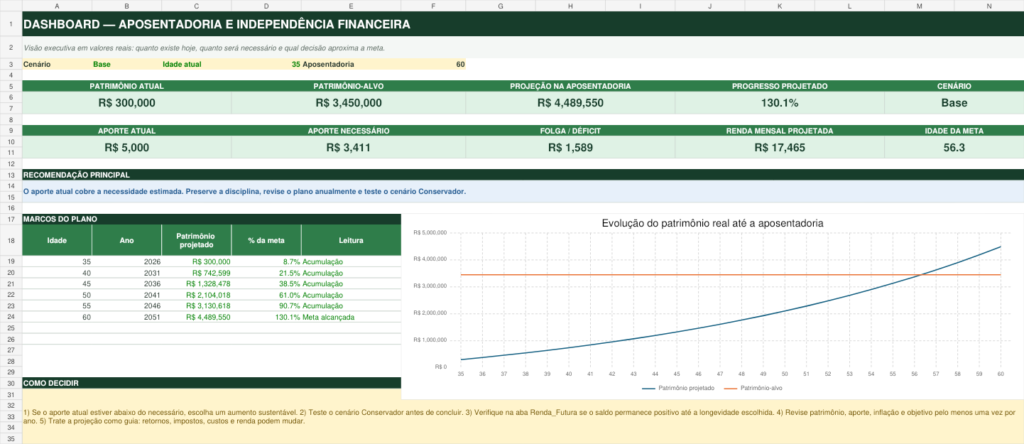
O Dashboard reúne patrimônio atual, patrimônio-alvo, valor projetado, progresso, aporte atual, aporte necessário, folga ou déficit, renda mensal projetada e idade da meta. O gráfico compara a curva de acumulação com a linha do objetivo até a aposentadoria. A tabela de marcos mostra o avanço a cada cinco anos.
Plano
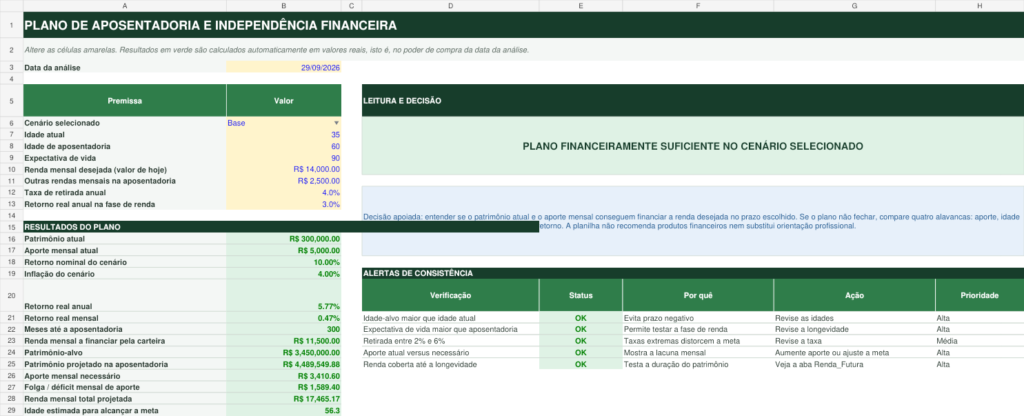
Esta é a central de premissas. Escolha o cenário, informe as idades, a renda mensal desejada, outras rendas previstas e a taxa de retirada. O arquivo calcula retorno real, meses disponíveis, renda a financiar, patrimônio-alvo, aporte necessário e idade estimada da meta.
As células amarelas são editáveis; as verdes contêm fórmulas. O quadro de consistência alerta para idade de aposentadoria menor que a atual, expectativa de vida incoerente, taxa de retirada extrema, déficit de aporte e risco de o patrimônio não durar até a longevidade informada.
Carteira
Cadastre instituição, ativo, classe, saldo, aporte mensal, liquidez e observações. O total da carteira e o aporte consolidado alimentam o Plano automaticamente. A alocação percentual é calculada por ativo, ajudando a conferir concentração e a separar o que realmente será usado para a aposentadoria.
Para detalhar compras, vendas, proventos e rentabilidade, use também a Planilha de Controle de Investimentos e Rentabilidade.
Acumulação
A aba apresenta mês, data, idade, saldo inicial, aporte, rendimento real, saldo final, indicador de meta atingida e progresso. As fórmulas estão preparadas para 480 meses. Depois da idade de aposentadoria, o aporte é interrompido nessa projeção; a fase de uso do patrimônio é analisada em outra aba.
Renda Futura
Esta projeção começa com o patrimônio estimado na aposentadoria. A cada ano, calcula rendimento real, retirada da carteira, outras rendas, renda total e saldo final. O resumo informa se o patrimônio permanece positivo até a expectativa de vida cadastrada.
Cenários
Os cenários combinam retorno nominal e inflação para chegar ao retorno real. A matriz de sensibilidade mostra quanto seria acumulado com diferentes aportes e retornos reais. Ela serve para avaliar decisões controláveis sem esconder o risco dentro de uma taxa otimista.
Instruções
A última aba explica o fluxo de uso, a legenda visual e os limites do modelo. Comece por ela se não estiver acostumado com projeções financeiras.
Como usar a planilha de aposentadoria
1. Atualize o patrimônio e os aportes
Na aba Carteira, substitua os exemplos pelos valores atuais. Inclua apenas recursos que fazem parte do plano. Um imóvel de moradia, por exemplo, não deve entrar como patrimônio financeiro se você não pretende vendê-lo ou gerar renda com ele.
2. Defina a renda em valores de hoje
Informe quanto deseja gastar por mês mantendo o poder de compra atual. Depois, registre benefícios ou outras rendas esperadas, como previdência, aluguel ou pensão. A diferença será financiada pela carteira.
3. Escolha prazo e longevidade
Use uma idade de aposentadoria possível e uma expectativa de vida prudente. Um prazo maior aumenta o tempo de acumulação; uma longevidade maior exige testar mais anos de retirada. Essas duas escolhas alteram bastante a decisão.
4. Revise retorno, inflação e retirada
O cenário Base não é uma garantia. Compare sempre com o Conservador. A taxa de retirada transforma renda anual em patrimônio-alvo: quanto menor a taxa, maior a reserva necessária. Ela precisa ser coerente com horizonte, custos, impostos e composição da carteira.
5. Compare o aporte atual com o necessário
Se o aporte atual superar o necessário, existe uma margem no cenário escolhido. Se ficar abaixo, o déficit mostra quanto falta por mês. Em vez de buscar uma única solução, teste aumento gradual do aporte, adiamento da aposentadoria ou ajuste da renda desejada.
Exemplo prático preenchido
O arquivo traz uma pessoa de 35 anos que pretende se aposentar aos 60 e planeja até os 90 anos. A renda desejada é de R$ 14.000 por mês em valores atuais, com R$ 2.500 de outras rendas. Assim, a carteira precisa financiar R$ 11.500 mensais.
Com taxa de retirada de 4% ao ano, o patrimônio-alvo é de R$ 3.450.000. A carteira inicial soma R$ 300.000 e os aportes, R$ 5.000 por mês. No cenário Base, com 10% de retorno nominal e 4% de inflação, o retorno real anual calculado é de aproximadamente 5,8%.
Nessas condições, o patrimônio projetado aos 60 anos é de cerca de R$ 4,49 milhões. O aporte mensal necessário é de aproximadamente R$ 3.411, produzindo folga de R$ 1.589 em relação ao aporte atual. A meta é alcançada por volta dos 56,3 anos, e a renda mensal total projetada é de cerca de R$ 17.465.
Isso não significa que a pessoa deva reduzir automaticamente o aporte. A decisão mais prudente é testar o cenário Conservador, considerar impostos e custos, revisar a renda desejada e manter uma margem para períodos de retorno abaixo do esperado.
Como interpretar os principais indicadores
Patrimônio-alvo: valor estimado para financiar a parcela da renda que não será coberta por outras fontes. Ele depende diretamente da taxa de retirada.
Aporte necessário: contribuição mensal estimada para chegar à meta dentro do prazo, considerando patrimônio inicial e retorno real.
Folga ou déficit: diferença entre o aporte atual e o necessário. Resultado positivo indica margem; negativo sinaliza necessidade de ajuste.
Erros comuns no planejamento da aposentadoria
- ignorar a inflação e usar apenas retorno nominal;
- confundir patrimônio total com patrimônio disponível para gerar renda;
- contar com uma previdência ou benefício sem confirmar valor e condições;
- usar retorno otimista para compensar aporte insuficiente;
- esquecer impostos, taxas e períodos de rentabilidade negativa;
- definir renda desejada sem revisar o orçamento atual;
- não testar longevidade maior;
- deixar de atualizar a projeção depois de mudanças de renda ou família;
- reduzir o aporte ao primeiro resultado favorável;
- misturar reserva de emergência com capital de longo prazo.
Boas práticas para um plano mais robusto
- revise o plano pelo menos uma vez por ano;
- registre patrimônio e aportes com valores líquidos e verificáveis;
- compare cenários, especialmente o Conservador;
- aumente aportes quando a renda crescer;
- mantenha diversificação compatível com prazo e tolerância a risco;
- separe liquidez de emergência do capital previdenciário;
- revise a renda desejada conforme o padrão de vida mudar;
- use margem para custos, impostos e anos ruins.
Antes de acelerar investimentos de longo prazo, organize uma proteção para imprevistos com a Planilha de Reserva de Emergência. Se parcelas e juros ainda pressionam o orçamento, a Planilha de Controle de Dívidas e Plano de Quitação ajuda a liberar capacidade de aporte.
Excel ou Google Planilhas?
O arquivo é entregue em Excel com fórmulas, tabelas, filtros, validações, formatação condicional e gráfico. O Excel preserva melhor o layout e permite uso local. O Google Planilhas facilita colaboração, mas a importação pode alterar detalhes de gráfico, formatação ou fórmula.
Se importar o arquivo, confira os resultados do Plano, a projeção mensal e a fase de renda antes de substituir os exemplos. Proteja as células calculadas e limite a edição às áreas amarelas.
Perguntas frequentes
A planilha calcula aposentadoria do INSS?
Não. Você pode informar uma renda previdenciária estimada no campo de outras rendas, mas regras, elegibilidade e valores devem ser confirmados em fonte oficial ou com profissional qualificado.
O retorno informado é garantido?
Não. Os cenários são hipóteses. Retornos podem variar e anos negativos fazem parte do investimento. Use cenários e revisões periódicas.
Posso mudar a taxa de retirada?
Sim. Ela é editável na aba Plano. Quanto menor a taxa, maior tende a ser o patrimônio-alvo.
Como considerar inflação?
A planilha calcula o retorno real pela relação entre retorno nominal e inflação. Por isso, as metas e rendas podem ser interpretadas em valores de hoje.
Baixe a planilha de planejamento de aposentadoria
Baixe o arquivo gratuito, substitua os exemplos pela sua carteira e use o Dashboard para comparar patrimônio, aporte, prazo e renda. Um bom plano não elimina a incerteza, mas mostra qual decisão está sob seu controle agora e quais premissas precisam ser acompanhadas ao longo do tempo.
Baixe a planilha grátis
Arquivo em Excel, editável e sem cadastro obrigatório.
Baixe a planilha grátis, substitua os exemplos e transforme renda, patrimônio e prazo em um plano de aposentadoria que possa ser acompanhado e revisado. ↓